

Phế liệu là những vật liệu, sản phẩm thừa, không còn sử dụng được trong quá trình sản xuất hoặc đã qua sử dụng nhưng không còn giá trị sử dụng cho mục đích ban đầu. Việc xử lý phế liệu không chỉ giúp doanh nghiệp tiết kiệm chi phí mà còn góp phần bảo vệ môi trường và nâng cao hiệu quả sản xuất. Một trong những phương án phổ biến là bán phế liệu để thu hồi vốn và giảm thiểu lãng phí. Tuy nhiên, việc bán phế liệu không đơn thuần chỉ là thu tiền mà còn liên quan đến các nghiệp vụ kế toán và thuế cần được thực hiện đúng quy định. Vậy bán phế liệu hạch toán như nào, hãy cùng Phế Liệu 24h đi tìm câu trả lời.
Định nghĩa phế liệu trong kế toán doanh nghiệp
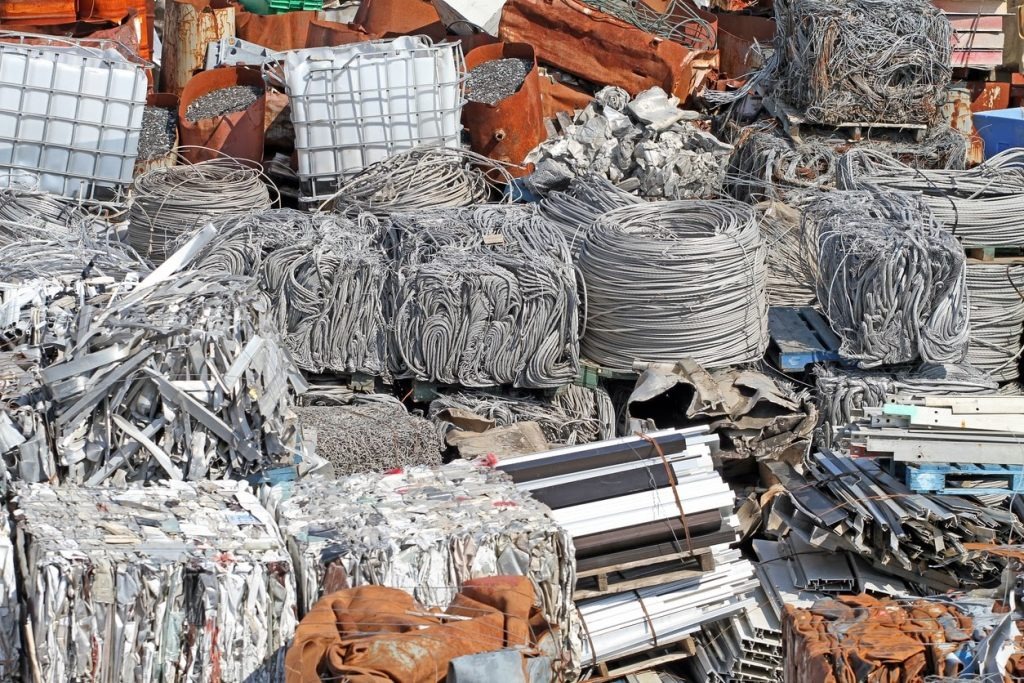
Phế liệu trong kế toán doanh nghiệp được hiểu là những vật liệu được thu hồi, phân loại và lựa chọn từ các vật liệu hoặc sản phẩm bị loại ra trong quá trình hoạt động sản xuất, kinh doanh, dịch vụ hoặc tiêu dùng, nhằm sử dụng làm nguyên liệu cho một quá trình sản xuất khác. Theo khoản 27 Điều 3 Luật Bảo vệ môi trường năm 2020, phế liệu không phải là chất thải mà là vật liệu còn có thể tái sử dụng, được chủ sở hữu thu hồi để giảm thiểu lãng phí và bảo vệ môi trường.
Cụ thể, phế liệu phải đáp ứng các điều kiện sau:
- Là vật liệu, có thể là vật chất tự nhiên hoặc đã qua chế biến.
- Bị loại ra từ quá trình sản xuất, kinh doanh, dịch vụ hoặc tiêu dùng.
- Được thu hồi để làm nguyên liệu cho quá trình sản xuất khác. Điều này phân biệt phế liệu với chất thải, vốn là vật chất bị thải bỏ và cần xử lý tiêu hủy để hạn chế tác động môi trường.
Trong kế toán doanh nghiệp, phế liệu thường được ghi nhận khi thu hồi nhập kho để tiếp tục sử dụng làm nguyên liệu sản xuất, giúp tiết kiệm chi phí và nâng cao hiệu quả kinh tế.
Hạch toán phế liệu thu hồi là gì?
Hạch toán phế liệu thu hồi là nghiệp vụ kế toán ghi nhận giá trị phế liệu được thu hồi và nhập kho để tái sử dụng làm nguyên liệu cho quá trình sản xuất tiếp theo hoặc ghi nhận doanh thu khi bán phế liệu. Theo quy định tại Thông tư 200/2014/TT-BTC, phế liệu thu hồi nhập kho là những vật liệu thải ra trong quá trình sản xuất, được doanh nghiệp thu gom và nhập kho nhằm tiết kiệm chi phí và tránh lãng phí.
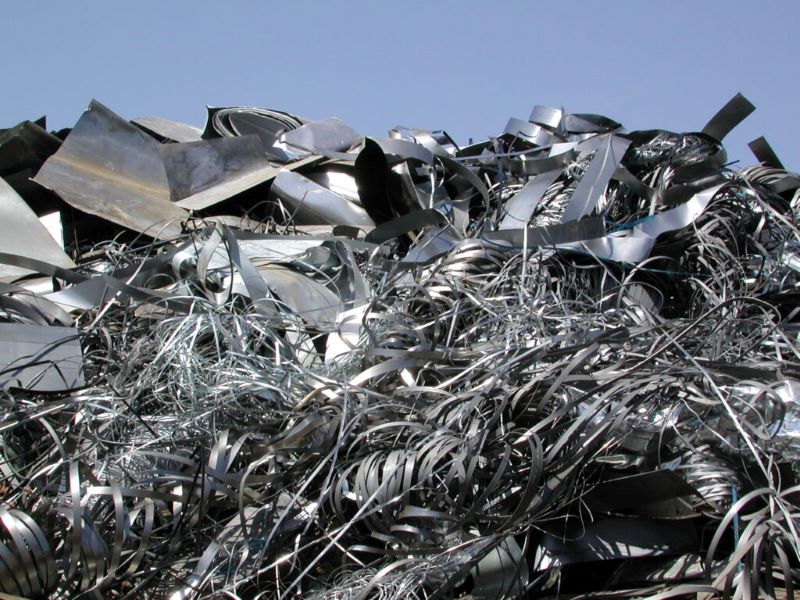
Hạch toán phế liệu thu hồi nhập kho trong sản xuất được thực hiện như sau: Khi xác định được giá trị phế liệu thu hồi, kế toán ghi nhận Nợ TK 152 – Nguyên liệu, vật liệu (theo giá thu hồi) và Có TK 154 – Chi phí sản xuất, kinh doanh dở dang. Việc này phản ánh phế liệu được thu hồi và đưa vào sử dụng làm nguyên liệu sản xuất, giúp giảm chi phí sản xuất dở dang.
Hạch toán bán phế liệu
Hạch toán bán phế liệu theo Thông tư 200/2014/TT-BTC được thực hiện như sau:
- Ghi nhận doanh thu bán phế liệu: Khi doanh nghiệp bán phế liệu, phần doanh thu thu được được ghi nhận vào tài khoản 5118 – Doanh thu khác, vì đây là khoản doanh thu ngoài hoạt động bán hàng hóa, thành phẩm chính. Đồng thời, kế toán phải ghi nhận thuế giá trị gia tăng phải nộp trên doanh thu này. Bút toán cụ thể: Nợ TK 111, 112, 131 (tiền mặt, tiền gửi ngân hàng hoặc phải thu khách hàng); Có TK 5118 – Doanh thu khác; Có TK 3331 – Thuế GTGT phải nộp.
- Ghi nhận giá vốn của phế liệu bán: Giá vốn của phế liệu bán được tính dựa trên giá trị phế liệu đã nhập kho. Khi xuất phế liệu bán, kế toán ghi: Nợ TK 632 – Giá vốn hàng bán; Có TK 152 – Phế liệu thu hồi đã nhập kho.
- Trường hợp bán phế liệu không qua nhập kho: Nếu doanh nghiệp bán phế liệu ngay khi thu hồi mà không nhập kho, kế toán ghi nhận thu tiền và đồng thời ghi giảm chi phí sản xuất, kinh doanh dở dang: Nợ TK 111, 112, 131 (tổng số tiền thu được); Có TK 3331 – Thuế GTGT phải nộp; Có TK 154 – Chi phí sản xuất, kinh doanh dở dang.
Cách thanh lý và xử lý vật liệu phế thải
Dưới đây là các bước và nguyên tắc cơ bản trong thanh lý, xử lý phế thải:
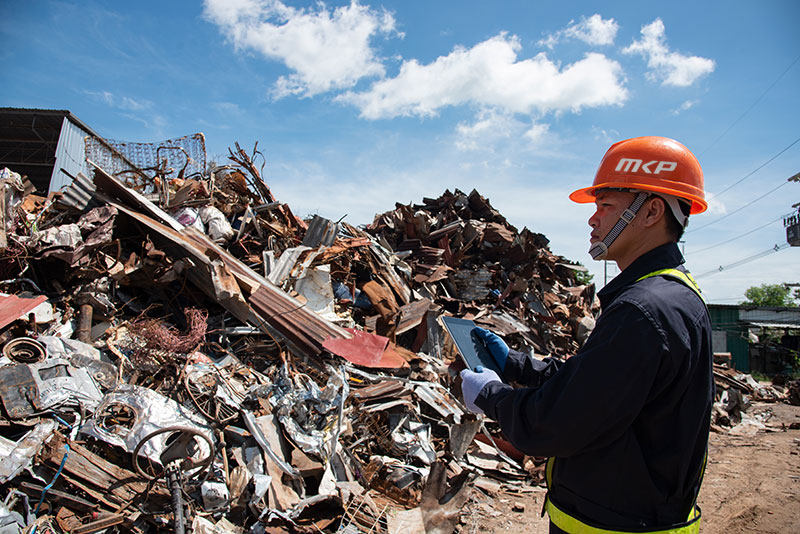
- Xác định và lập hồ sơ xử lý phế liệu, phế phẩm: Khi doanh nghiệp phát hiện vật tư, hàng hóa tồn kho bị hư hỏng hoặc mất phẩm chất không thể sử dụng, cần lập hồ sơ xử lý phế liệu, phế phẩm. Hồ sơ này bao gồm kê khai chi tiết tên, số lượng, giá trị phế liệu, phế phẩm cần xử lý, nguyên nhân phải hủy bỏ, giá trị thu hồi được từ việc bán thanh lý (nếu có), giá trị thiệt hại thực tế của doanh nghiệp sau khi trừ phần thu hồi được.
- Thủ tục thanh lý và xử lý phế liệu: Doanh nghiệp phải thực hiện các thủ tục thanh lý theo quy định, đặc biệt nếu đã trích lập dự phòng giảm giá hàng tồn kho. Việc thanh lý phế liệu có thể bao gồm bán phế liệu cho bên thứ ba để thu hồi một phần giá trị, tiêu hủy phế liệu theo quy định của pháp luật về bảo vệ môi trường, xuất khẩu trả lại phế liệu ra nước ngoài nếu không tiêu hủy tại Việt Nam được phép.
- Quản lý, phân loại và vận chuyển phế thải: Theo Nghị định 38/2015/NĐ-CP về quản lý chất thải và phế liệu, phế thải phải được phân loại, lưu giữ trong bao bì hoặc thiết bị phù hợp, tránh gây ô nhiễm môi trường. Việc vận chuyển phế thải nguy hại phải tuân thủ các quy trình, có giấy phép và theo lộ trình được phê duyệt.
- Hạch toán và ghi nhận tổn thất: Doanh nghiệp cần ghi nhận tổn thất thực tế của phế liệu, phế phẩm không thu hồi được vào sổ kế toán. Nếu đã trích lập dự phòng giảm giá hàng tồn kho, khoản chênh lệch thiếu hụt sẽ được hạch toán vào chi phí sản xuất, kinh doanh dở dang hoặc giá vốn hàng bán.
Việc hạch toán bán phế liệu cần được thực hiện một cách chính xác và tuân thủ đúng các quy định kế toán cũng như pháp luật hiện hành để đảm bảo tính minh bạch tài chính và quản lý hiệu quả. Phế liệu 24H chuyên thu mua phế liệu sắt giá cao, uy tín. Hãy liên hệ với chúng tôi khi bạn cần bạn phế liệu nhé.